Sju av tio svenskar har använt AI det senaste året, begagnatköp fortsätter att öka och de yngre generationerna ritar om kartan för sociala medier. ORVESTO Konsument 2026:2 ger nya insikter om hur konsumenters beteenden, informationssökning och medievanor utvecklas. I det här nyhetsbrevet lyfter vi några av resultaten.
Begagnat går från alternativt till etablerat köpbeteende
Begagnat har blivit en allt mer naturlig del av svenskarnas konsumtion. I ORVESTO Konsument 2026:2 anger 51 % att de har köpt begagnade varor under de senaste tolv månaderna, jämfört med 43 % året innan och 41 % samma period för två år sedan. Det är en förändring på 10 procentenheter.
Utvecklingen syns även i köpfrekvensen. Andelen som uppger att de har handlat begagnat sex gånger eller fler under året har ökat från 12 % till 17 % på bara ett år.
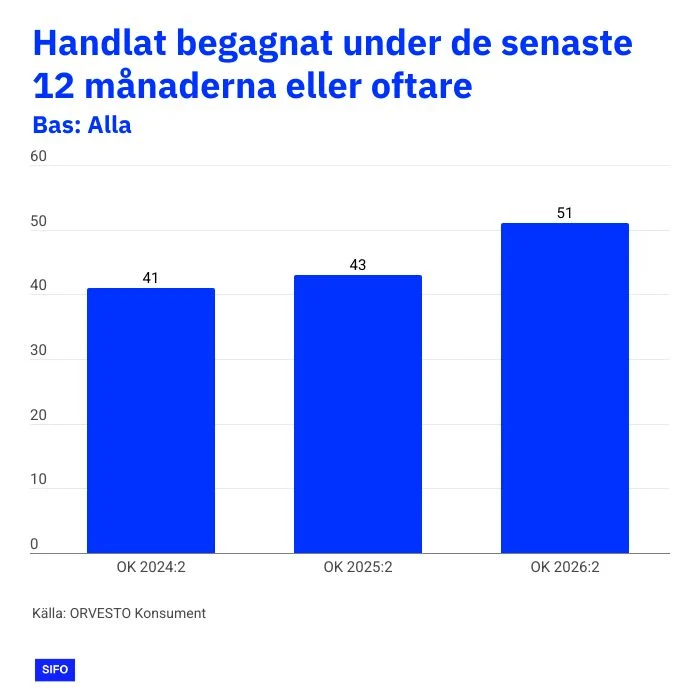
Resultaten pekar på att begagnat inte längre är ett nischbeteende, utan en etablerad del av många konsumenters vardag. Samtidigt visar data att utvecklingen inte enbart är något som kan kopplas till ekonomiska faktorer. Bland personer som beskriver hushållets ekonomi som mindre god har 55 % handlat begagnat under det senaste året. Men även bland dem som upplever att de har en mycket god ekonomi är andelen som har handlat begagnat hög, 46 %.
När man tittar närmare på målgruppen framträder en bredare bild. Hela 77 % av dem som handlar begagnat uppger att de ofta utnyttjar rabatter och erbjudanden, samtidigt anger 54 % att de aktivt väljer ekologiska eller miljövänliga produkter. Det tyder på att den utveckling som syns kan drivas av en kombination bestående av ekonomiskt värde, personliga värderingar och förändrade konsumtionsmönster.
För företag, återförsäljare och marknadsplatser innebär utvecklingen att begagnat inte längre kan ses som en separat marknad vid sidan av den traditionella handeln. Konsumenter rör sig i allt större utsträckning mellan nytt och begagnat beroende på kategori, behov och situation.
För att förstå den utveckling som sker krävs därför kunskap om vilka målgrupper som driver den, vilka motiv som ligger bakom deras val och hur dessa beteenden hänger samman med livsstil, attityder och övrig konsumtion.
Sju av tio har använt AI
AI har på kort tid gått från att vara ett verktyg för teknikintresserade till något som blivit en del av vardagen för en bred allmänhet. I undersökningen uppger 73 % av befolkningen i åldern 16–80 år, motsvarande närmare 6 miljoner personer, att de har använt AI-verktyg under de senaste tolv månaderna. Det är en kraftig ökning jämfört med 56 % som angav detsamma året innan och 41 % i 2024:2.
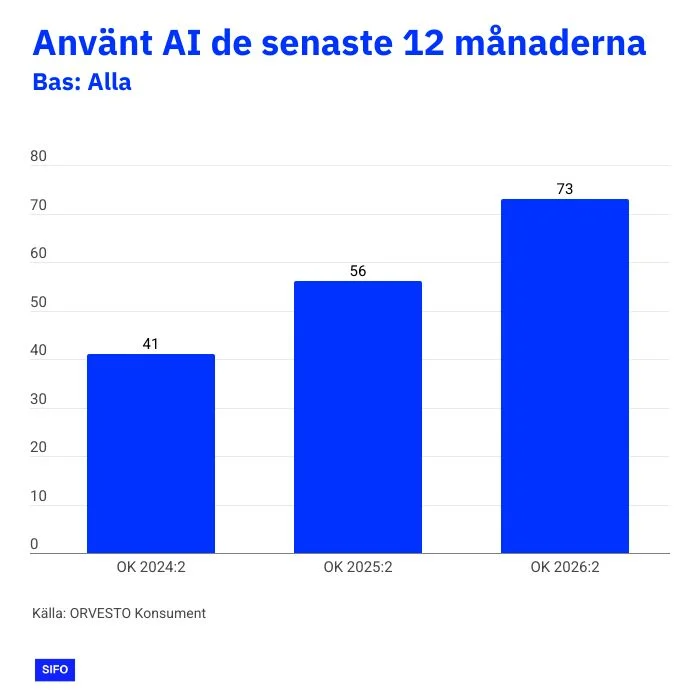
Utvecklingen visar hur snabbt AI har etablerat sig i samhället. På bara två år har användningen ökat med 32 procentenheter. Samtidigt anger tre av tio att de är ganska eller mycket intresserade av området. Resultaten pekar på att AI inte längre främst är något som används av entusiaster eller specialister, utan det används av allt bredare grupper i samhället.
Den största ökningen syns inom privat användning. I dag uppger 59 % av de som har angivit att de använder AI, att de har använt AI i privata sammanhang, vilket motsvarar 43 % av befolkningen totalt sett. Att jämföra med 20 % för två år sedan. Även användningen i arbetslivet fortsätter att växa liksom användningen i samband med studier. Den senare om än från lägre nivåer.
Utvecklingen syns även i hur människor söker information. Andelen som använder AI för råd och inspiration kring hälsa, träning och kost har ökat från 5 % till 11 % på ett år.
För privatekonomiska råd har användningen stigit från 3 % till 8 %, samtidigt som användningen för tips kring dagsutflykter har fördubblats från 4 % till 8 %.
Även om utvecklingen fortfarande sker från relativt låga nivåer indikerar resultaten att AI blir en allt viktigare del av konsumenternas beslutsprocesser. När människor använder AI för att utforska alternativ, jämföra produkter och söka rekommendationer förändras också vägen till köp.
För företag och varumärken handlar frågan därför inte längre om konsumenter använder AI, utan hur olika målgrupper använder den, i vilka situationer de vänder sig till verktygen och vilken roll AI spelar i samspelet med andra informationskällor.
En ny distributionsyta för nyheter och innehåll
AI håller samtidigt på att etablera sig som ett nytt gränssnitt mellan användare och innehåll. I årets undersökning uppger 16 % av befolkningen att de tar del av nyheter via en AI-tjänst minst varje vecka. Nära 5 % gör det dagligen.
Eftersom det här är en ny fråga i undersökningen går det inte att göra några historiska jämförelser. Resultaten ger ändå en första indikation på att AI inte bara påverkar hur människor söker information, utan också hur de tar del av journalistik och nyhetsinnehåll.
För mediebranschen aktualiserar utvecklingen flera strategiska frågor. Om AI blir en allt viktigare väg till innehåll påverkas förutsättningarna för synlighet, varumärkesigenkänning, källhänvisning och trafik till de egna plattformarna. Samtidigt ökar behovet av att förstå vilka målgrupper som använder AI som nyhetskälla, i vilka situationer det sker och hur detta samspelar med andra medier och plattformar.
Utifrån de resultat som finns i undersökningen blir den centrala frågan därför inte längre om konsumenter använder AI, utan hur användningen skiljer sig mellan målgrupper och hur den påverkar informationssökning, mediekonsumtion och köpprocesser.
Generationerna driver ett allt mer fragmenterat medielandskap
Medielandskapet fortsätter att förändras, men inte genom att ett medium ersätter ett annat över en natt. I stället ser vi en gradvis förskjutning där traditionella medieformer tappar mark samtidigt som konsumtionen sprids över fler digitala format, plattformar och situationer.
Sedan flera år tillbaka har konsumtionen av linjär-TV och tidningar minskat. Samtidigt som streaming, ljud och sociala medier fortsätter att stärka sina positioner.
Bakom utvecklingen finns tydliga generationsskillnader. Baby Boomers har fortfarande en medievardag som präglas av tv, radio och nyhetsmedier, medan Generation Z i hög grad bygger sina medievanor kring sociala plattformar, video och strömmade tjänster.
Mellan dessa ytterligheter fungerar Generation X och Millennials som viktiga broar i medielandskapet. Generation X kombinerar fortfarande traditionella och digitala medier i hög utsträckning, medan Millennials tydligare visar riktningen för många av de förändringar inom digital mediekonsumtion som nu sker. Dessa illustrerar på många sätt de övergångar som sker mellan det traditionella och det digitalt dominerade medielandskapet men också skiftet mellan olika digitala medier.
Ändrat plattformsanvändande
En förflyttning mellan olika digitala kanaler är något som även syns när det kommer till sociala medier. Som kategori står de fortsatt starka och den veckovisa användningen i befolkningen har ökat från 76 % till 78 % sedan 2024. Bakom den stabila totalbilden sker dock tydliga förändringar mellan plattformarna.
Facebooks dagliga användning har minskat från 50 % till 47 %, medan TikTok och Snapchat fortsätter att stärka sina positioner. Användarna lämnar alltså inte sociala medier, men de förändrar hur och var de använder dem.
Bland Millennials minskar användningen av Facebook, Messenger och Instagram, samtidigt som den totala användningen av sociala medier planar ut något. Gruppen blir mer selektiv i sina plattformsval och förändrar gradvis sina digitala vanor.
För Generation Z ser utvecklingen annorlunda ut. Även här minskar användningen av flera etablerade plattformar, men den totala användningen av sociala medier fortsätter att öka. Samtidigt använder 71 % Snapchat och 63 % TikTok dagligen. Generation Z blir också allt mer aktiv på sociala medier genom att i högre grad dela, kommentera och skapa innehåll. De lämnar varken medierna eller de sociala plattformarna, utan omformar dem.
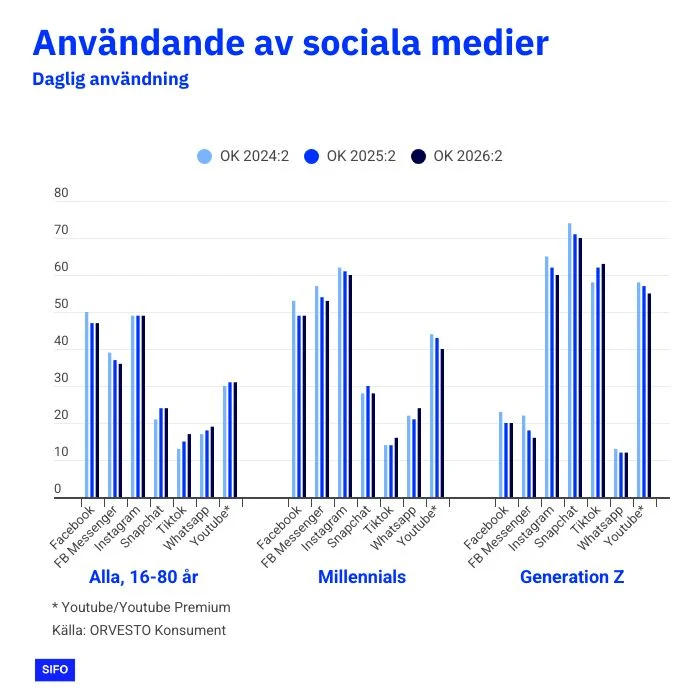
Sammantaget pekar resultaten mot ett medielandskap där beteendena blir allt mindre homogena. Räckvidd byggs i allt högre grad genom flera parallella kanaler, och valet av plattform får större betydelse. Det räcker därför inte längre att se sociala medier som en enhetlig kanal. För att nå rätt målgrupp krävs en förståelse för vilka plattformar olika generationer använder, hur de används och vilken roll de spelar i den totala mediemixen.
Övriga nya frågor, uppdaterade frågor och varumärken i ORVESTO Konsument 2026:2
- Ny fråga: Har du gjort värnplikten?
- Ny fråga: Har du gett blod, som blodgivare, under de senaste 12 månaderna?
- Ny fråga: Vilken skärm använder du oftast när du tittar på ( aktuell streamingtjänst)? (oavsett vilken typ av innehåll).
- Uppdatering av lista med varumärken för vin och öl.
- Uppdatering av lista med snabbmatskedjor: Taco Bell och Taco Bar.
- Antal resor på fritiden: tillagt svarsalternativ färja
- Tjänster för digitala utgåvor: tillagt svarsalternativ Spotify
- Digitala tjänster: tillagt svarsalternativ konto Amazon Music/Prime Music
- Innehav tjänster: tillagt svarsalternativ konto Uber One
Sammanfattningsvis, i takt med att konsumentbeteenden förändras, fortsätter undersökningen att utvecklas för att på ett bra och relevant sätt spegla den dynamiska och komplexa verklighet i vilken medier och kommunikation verkar.
Här hittar du räckviddsutveckling samt räckviddsrapport för de tidningar och sajter som publiceras inom ramen för ORVESTO Konsument 2026:2.
Hör av dig till oss på sesamesupport@sifo.se om du vill veta mer.